TEMPO LIBERO, BENESSERE, FELICITA’: è per questo che i clienti pagano noi Consulenti Finanziari?
Si può valutare come si comporterebbe il cliente in assenza del Consulente Finanziario? I nostri consigli hanno effettivamente un impatto sul benessere delle famiglie? Diverse ricerche evidenziano un significativo valore aggiunto da parte di un pianificatore finanziario.
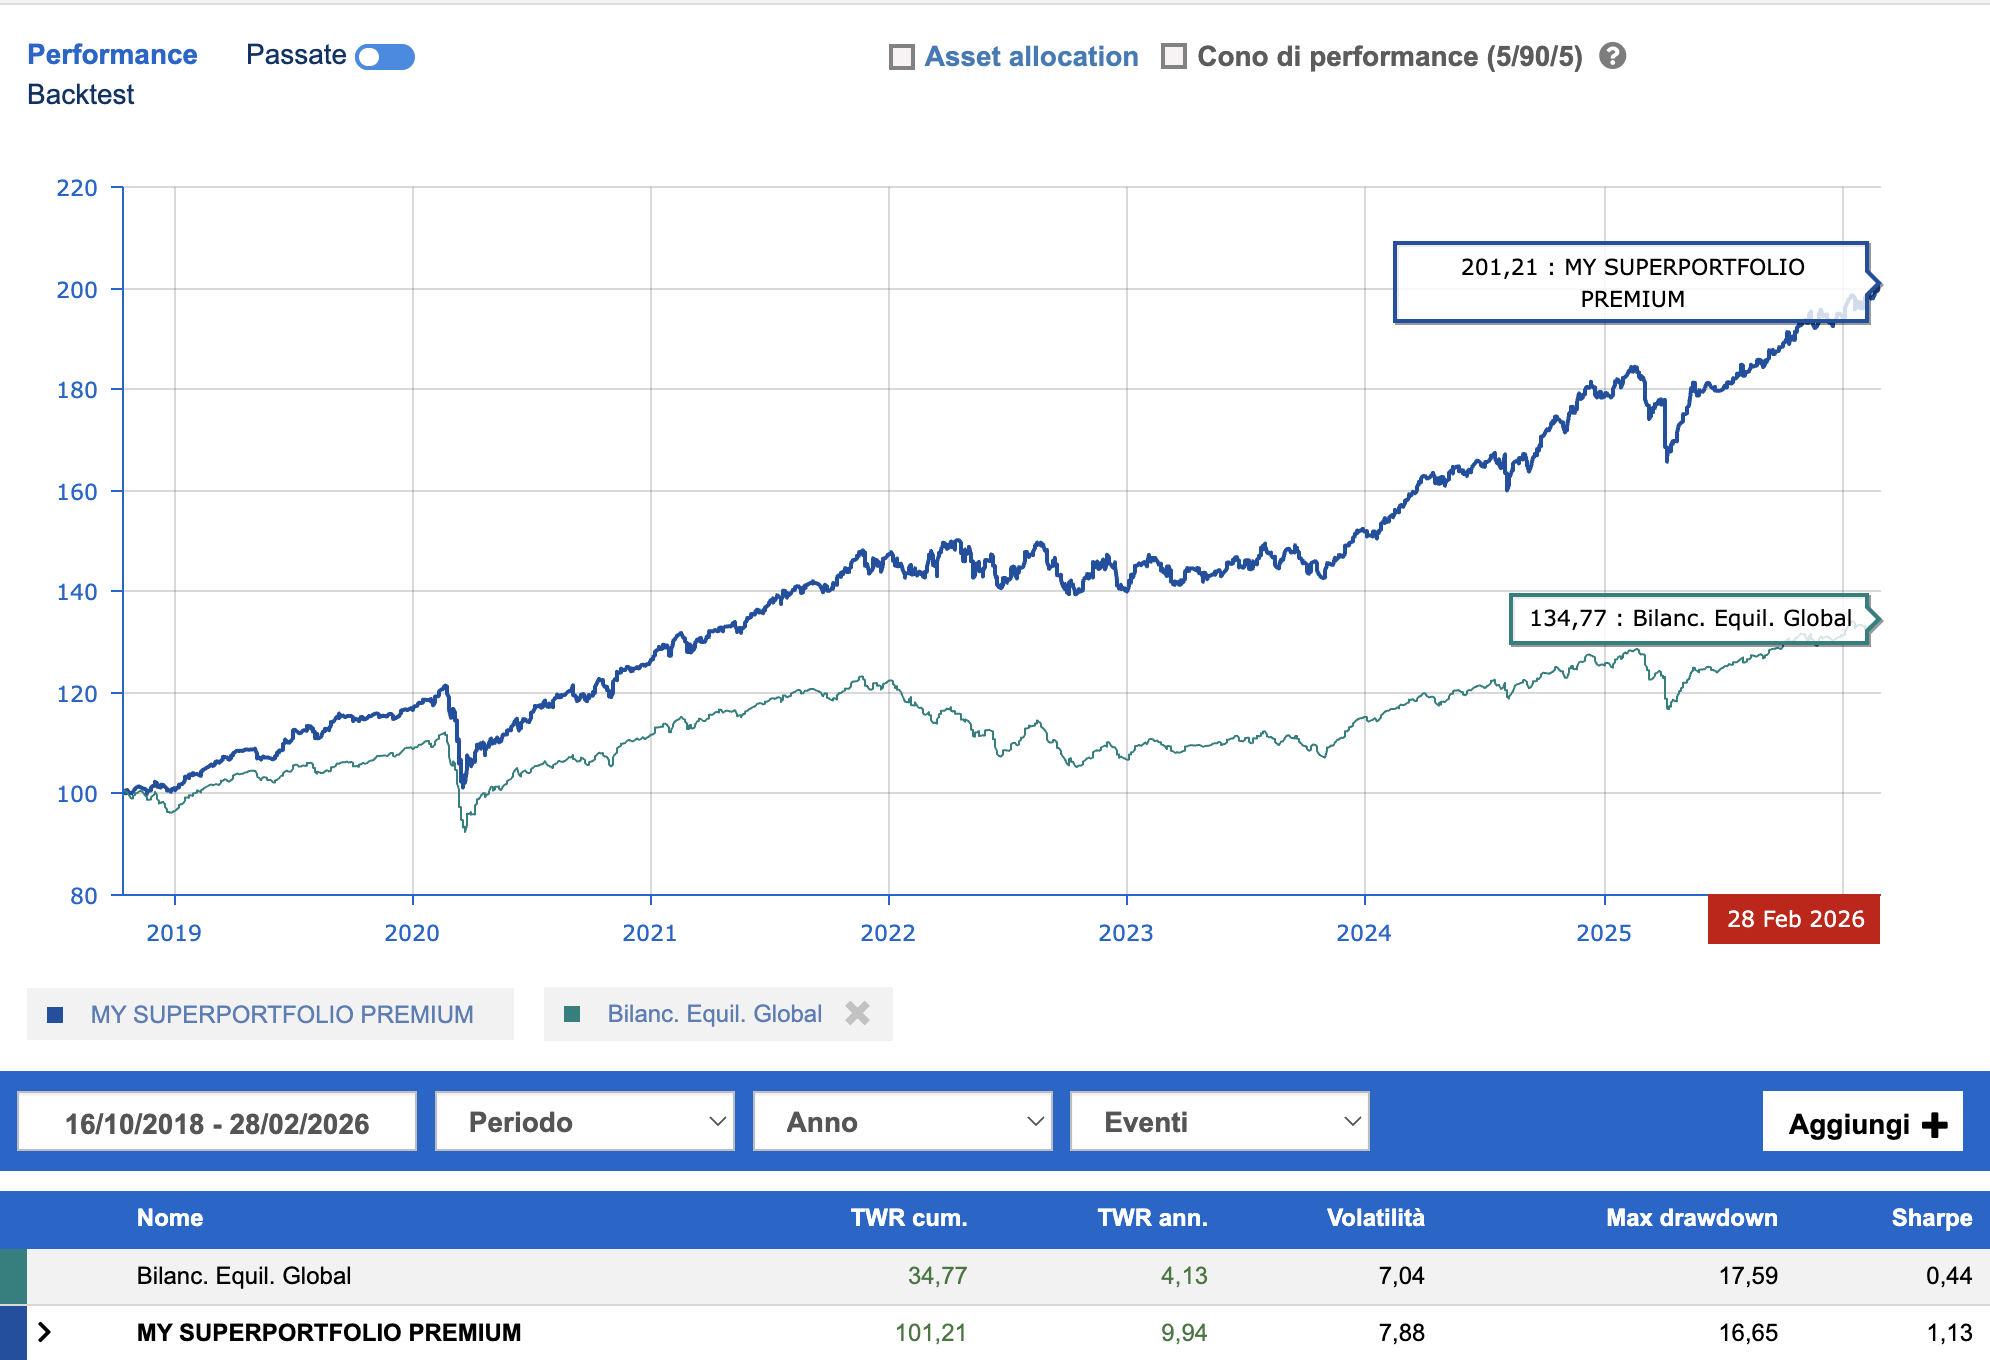
Due diverse analisi sono giunte allo stesso risultato anche se con nomi diversi. Vanguard lo chiama “Advisor’s Alpha” e fissa il valore ad un + 3% all’anno. Envestnet lo chiama “Capital Sigma” e anch’essa stima che i consulenti aumentino fino al +3% all’anno il valore al patrimonio dei clienti rispetto ad una gestione FAI DA TE.

Nessuna attività di consulenza è sostenibile se il valore generato è inferiore al suo costo, ma non è così chiaro come quantificare cosa possa succedere in caso di assenza dell’intervento del consulente.
Il “valore” della pianificazione può essere individuato nel trade-off tra parcella pagata e tempo risparmiato. Felicità e benessere derivano anche dal liberare il proprio tempo e godersi la vita con la famiglia, dedicandosi ad hobby e passioni. È questo che i nostri clienti vogliono da noi, anche se spesso non se ne rendono conto.
Per molti professionisti ed imprenditori farsi seguire da un FEE ONLY Planner Fully Independent è utile perché consente di pagare un costo inferiore per liberare tempo al fine di generare un maggiore reddito (un medico che guadagna 500 euro/h potrebbe pagare un pianificatore 200 euro/h). Senza contare che l’ora del professionista finanziario ha un’efficacia di molto superiore a quella del medico che si cimenta in un ambito non suo. Il valore principale del consulente è aiutare i clienti in un cambiamento che avrebbero potuto fare da soli, ma che in pratica non fanno e probabilmente non faranno mai. Il vantaggio del Financial Planning è “comportamentale”: un pianificatore dimostra che “tutto si può fare” ma senza aiuto molto probabilmente non si farebbe.
Se consideriamo che le ricerche sono state effettuate negli Stati Uniti e che gli stessi si trovano a livello mondiale al primo posto per educazione finanziaria delle famiglie, possiamo immaginare che in Italia, il beneficio di una consulenza finanziaria e ben al di sopra del 3% di rendimento annuo rispetto al fai da te. Ciò è dovuto al fatto che purtroppo l’Italia è all’ultimo posto insieme a Taiwan per trasparenza sui prodotti finanziari e per educazione finanziaria. Ad esempio, le evidenze statistiche sulle perizie effettuate dal nostro studio sui portafogli dei clienti autogestiti evidenzia un differenziale medio pari al 5,5% annuo rispetto al rendimento reale di mercato.
Il Compound Interest
Restando nell’ambito dei due studi statunitensi, un incremento di rendimento del 3% è già un valore molto elevato, basti pensare che per ogni milione investito si hanno ogni anno mediamente 30.000 euro in più. Anche se si tratta di una somma significativa non è questo l’aspetto prevalente su cui soffermarsi.
Un Financial Planner Fee Only (fully Independent) accompagna negli anni il cliente nel Compound Interest, ovvero nella meravigliosa capacità di moltiplicare il denaro grazie alla capitalizzazione composta degli interessi su una parte di capitale di cui all’inizio non si disponeva. Dopo 20/30 anni il beneficio di una consulenza professionale potrà consentire nell’avere un patrimonio di famiglia addirittura raddoppiato rispetto a quanto il risparmiatore avrebbe potuto ottenere autonomamente. Vale la pena fare da soli? Le statistiche ci dicono di no. Ma a come sempre a ognuno di voi la scelta.
Di seguito la tabella di come impatta un rendimento aggiuntivo del 3% ogni anno rispetto al fai da te (rendimento composto fai da te 3% annuo – Rendimento composto portafoglio gestito dal Financial Planner 6% annuo):

Per approfondire:
https://www.envestnet.com:443/sites/default/files/documents/PMC-CAP-SIGMA.pdf