15 Apr 2026

Rendiconto costi e oneri: il documento più importante che nessuno legge

📊 Rendiconto costi e oneri: il documento più importante che (quasi) nessuno legge

Ogni anno, tra marzo e aprile, accade qualcosa di estremamente rilevante per ogni investitore.

Le banche e gli intermediari sono obbligati a inviare un documento chiamato rendiconto costi e oneri.

Eppure, nella maggior parte dei casi:

  • viene ignorato
  • non viene compreso
  • oppure, peggio, non viene nemmeno aperto

Ed è un errore.

Perché dentro quel documento c’è la verità economica del rapporto con la tua banca.

📅 Perché arriva proprio ad aprile?

Il rendiconto costi e oneri è previsto dalla normativa europea MiFID II.

Le banche sono obbligate a:

  • raccogliere tutti i costi sostenuti nell’anno precedente
  • aggregarli
  • comunicarli al cliente in modo chiaro

👉 Ecco perché aprile è il mese chiave: è il momento in cui hai finalmente una fotografia completa di quanto hai pagato nell’anno precedente.

💸 Cosa contiene davvero questo documento?

Il rendiconto non è un semplice estratto conto.

È molto di più.

Dentro trovi:

  • Costi di gestione (fondi, polizze, gestioni patrimoniali)
  • Commissioni di consulenza
  • Costi impliciti dei prodotti finanziari
  • Impatto totale dei costi sul rendimento

👉 Quest’ultimo punto è il più importante:
non ti dice solo quanto hai pagato, ma quanto i costi hanno ridotto il tuo rendimento.

E spesso il numero è sorprendente.

⚠️ Il problema: è scritto per essere poco letto

Diciamolo chiaramente.

Il rendiconto:

  • è lungo
  • è tecnico
  • usa terminologia poco intuitiva

Non è pensato per facilitare il cliente.
È pensato per adempiere a un obbligo normativo.

Risultato?

Il cliente medio non capisce:

  • cosa sta pagando
  • quanto sta pagando
  • se quello che paga è giustificato

🔍 Perché è fondamentale leggerlo

Questo documento risponde a tre domande cruciali:

  1. Quanto mi costa davvero la banca?

Non quanto “sembra”.
Non quanto ti è stato detto.
👉 Quanto effettivamente hai pagato.

  1. I costi sono proporzionati al servizio?

Pagare non è il problema.

Pagare troppo per un servizio inefficiente, sì.

  1. Quanto mi stanno erodendo il rendimento?

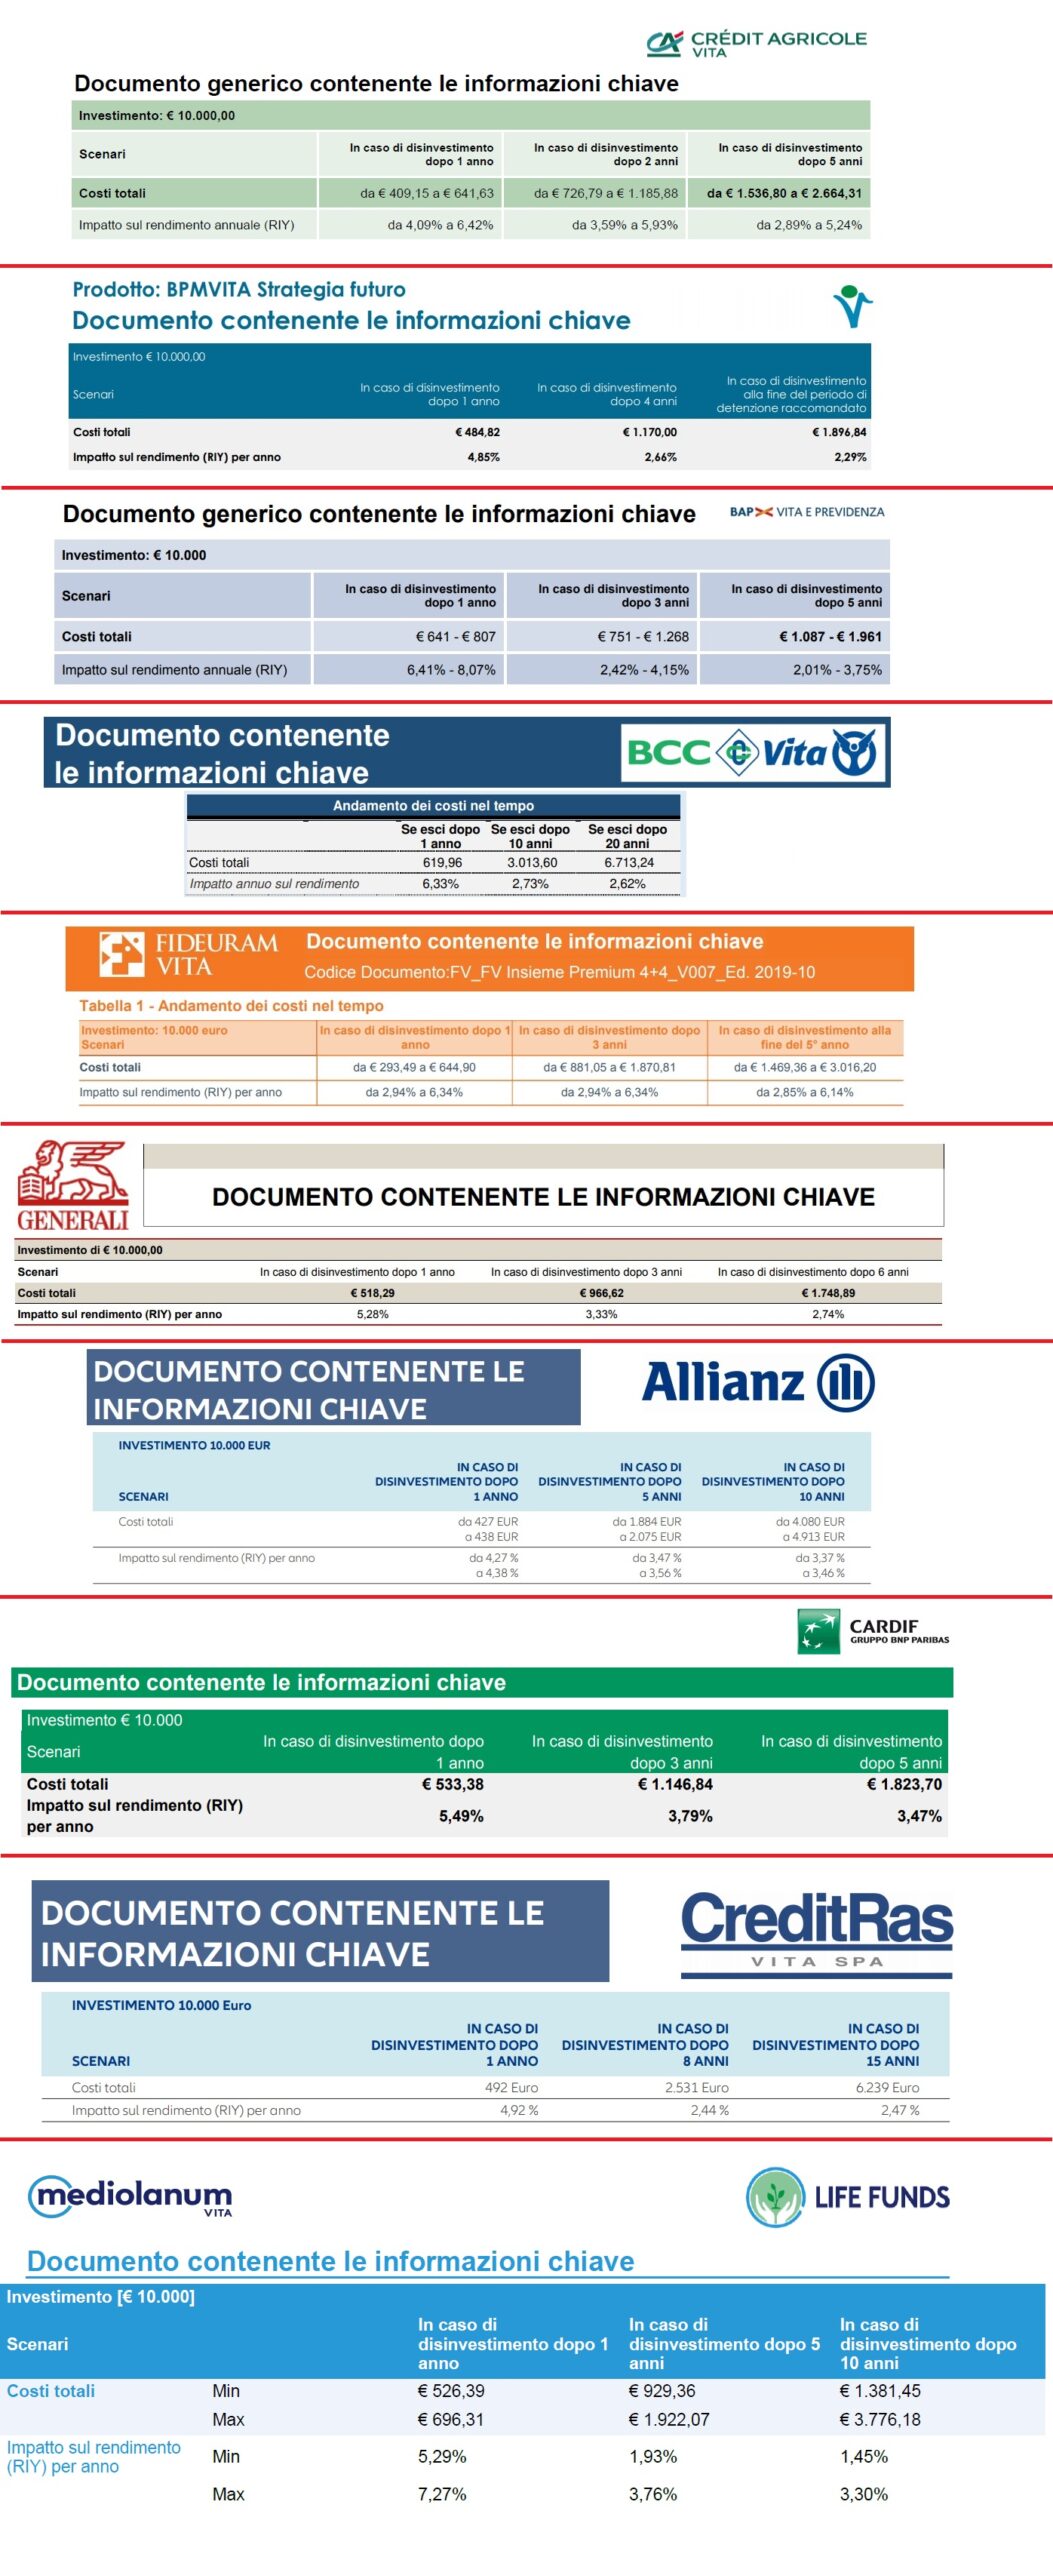
Un 2% annuo di costi può sembrare poco.

Ma su un patrimonio importante, nel tempo, significa:

  • decine
  • centinaia
  • o milioni di euro in meno

📉 Il vero impatto (che pochi comprendono)

Il punto non è il costo in sé.

È il costo composto nel tempo.

Un portafoglio che rende:

  • 5% lordo
  • con 2% di costi

👉 produce un rendimento reale del 3%.

Su 20 anni, la differenza è enorme.

E quasi nessuno la percepisce finché non è troppo tardi.

📲 Cosa fare adesso (azione concreta)

Aprile è il momento giusto per agire.

Fai queste tre cose:

✔️ 1. Accedi al tuo home banking

Cerca:

  • “rendiconto costi e oneri”
  • oppure “ex post costi MiFID II”

✔️ 2. Scarica il documento

Se non lo trovi:
👉 richiedilo esplicitamente alla tua banca

È un tuo diritto.

✔️ 3. Fatti spiegare ogni voce

Non limitarti a guardarlo.

Chiedi:

  • cosa include ogni costo
  • come viene calcolato
  • se esistono alternative più efficienti

🎯 Il punto centrale (da non dimenticare)

Il rendiconto costi e oneri non è un documento burocratico.

È uno strumento di consapevolezza.

E la consapevolezza, nel mondo degli investimenti, è tutto.

💡 Una riflessione finale

Se dopo aver letto quel documento:

  • non capisci cosa stai pagando
  • non sai perché lo stai pagando
  • o non sai se è giusto

👉 allora hai già un problema.

Perché significa che non hai il controllo del tuo patrimonio.

E senza controllo, non c’è strategia.
Senza strategia, non c’è risultato.
Ultimi articoli finanziari

POLIZZE UNIT LINKED: Quando la borsa sale si guadagna poco o nulla, quando la borsa scende si perde il doppio

POLIZZE UNIT LINKED: Quando la borsa sale si guadagna poco o nulla, quando la borsa scende si perde il doppio. Leggi tutto

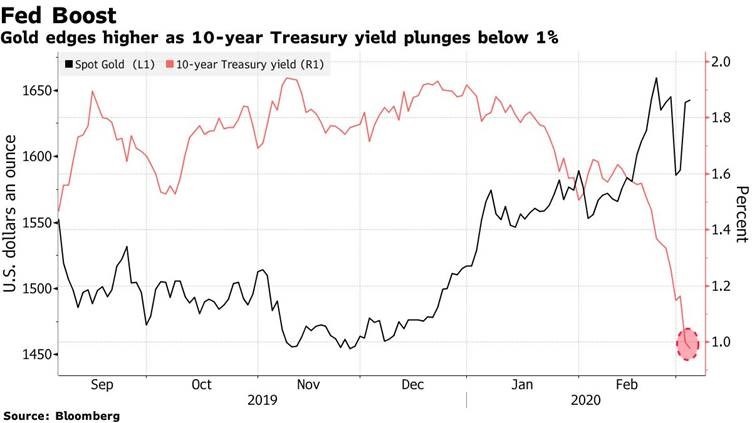
ORO E TREASURY BOND una stretta correlazione ma in senso opposto

In un contesto di incertezza come quello attuale determinato dal Coronavirus, l’asset class vincente è l’oro. Esso beneficia non solo Leggi tutto

My Superportfolio risultati e grafici al 11 marzo 2020

Come di abitudine pubblico l’andamento dei tre portafogli modello: My Superportfolio PREMIUM My Superportfolio LOW VOLATILITY My Superportfolio ULTRA LOW Leggi tutto

La sfida degli investimenti: Immobili vs Azionario globale

[et_pb_section fb_built="1" admin_label="section" _builder_version="4.16" global_colors_info="{}"][et_pb_row admin_label="row" _builder_version="4.16" background_size="initial" background_position="top_left" background_repeat="repeat" global_colors_info="{}"][et_pb_column type="4_4" _builder_version="4.16" custom_padding="|||" global_colors_info="{}" custom_padding__hover="|||"][et_pb_text admin_label="Text" _builder_version="4.27.4" background_size="initial" background_position="top_left" Leggi tutto

Oro, dubbi sul rendimento garantito all’8%

Quando un prodotto promette rendimenti minimi garantiti elevati su un asset come l’oro bisogna porre molta attenzione

CONSULENTE FINANZIARIO

IL CONSULENTE FINANZIARIO Il consulente finanziario è un professionista specializzato nel settore degli investimenti, della pianificazione finanziaria e dell’allocazione dei Leggi tutto

Trasferire denaro tra coniugi, figli e nipoti, donazione gratuita o tasse da pagare?

Sono molteplici i casi della vita con cui ognuno di noi prima o poi si trova ad aver a che Leggi tutto

rosciani-meazza-itunes
Intervista a Maximiliano Travagli a Radio24 del 2 aprile 2026

Oggi 2 aprile 2026 a Due Di Denari  a Radio24, nella seconda parte della puntata presentiamo con l'autore il libro "La Leggi tutto

rosciani-meazza-itunes
Intervista a Maximiliano Travagli a Radio24 del 8 maggio 2025

Oggi 8 maggio 2025,  a Radio 24 Nella puntata di “Due di Denari” trasmissione condotta da Debora Rosciani e Mauro Leggi tutto

inverse correlation
Gli investitori retail e il gioco della patata bollente

Ma che fine hanno fatto gli investitori retail? Non se ne parla più. Sono stati delle meteore del mercato azionario Leggi tutto

Unicredit tassi negativi sui conti ma le alternative possono essere anche peggio

Se ne è parlato tanto e alla fine ci siamo. In italia si è sempre detto che mai sarebbe accaduta Leggi tutto

Banche, dal 2008 hanno aumentato le commissioni dell’80%

L'indice FTSE MIB ad oggi quota circa gli stessi valori di 10 anni fa, mentre l'indice delle banche italiane si Leggi tutto

Fondi di fondi, il consiglio dell’oste e il suo buon vino

Caro cliente se mi paghi una lauta consulenza finanziaria ti costruisco un portafoglio con i migliori fondi… Quali sono? I Leggi tutto

lettera agli investitori
MERCATI FINANZIARI CONSIDERAZIONI DI FINE ANNO 2025

A fine anno, puntualI come sempre, arrivano le previsioni delle grandi case di investimento. Report eleganti, grafici sofisticati, scenari ben Leggi tutto

guido maria brera
Kairos private banking la boutique degli investimenti, opinioni

Kairos è una società operativa nel settore del private banking e dell’asset management. Si propone come boutique finanziaria e offre Leggi tutto

RICHIEDI UNA CONSULENZA A UNO DEI PRINCIPALI STUDI INDIPENDENTI ASSOCIATI NAFOP IN ITALIA

Range patrimonio finanziario

Privacy Policy