Troppo spesso gli italiani si sono affidati con fiducia a chi in qualche modo li doveva consigliare per il meglio tutelando i loro interessi, basandosi sull’esperienza e sulla capacità di ascolto dell’esigenze del cliente e sulla conseguente traduzione nelle migliori opportunità di investimento e invece sono stati trattati come carne da macello e i loro risparmi spremuti negli anni senza che se ne potessero accorgere grazie anche a rendicontazioni fumose, scritte in bancarese e molto spesso di difficile individuazione all’interno dei siti anche per i clienti digitalmente più esperti. Clienti oramai bolliti come la rana di Chomsky accettano passivamente le vessazioni, la scomparsa dell’etica, dei valori e ne accettano di fatto la deriva come fosse la normalità.
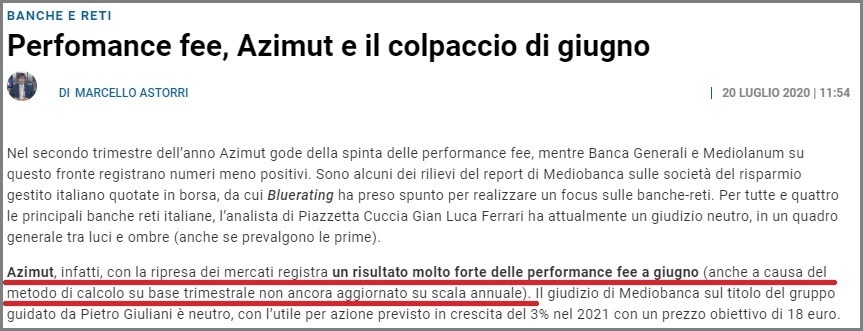
Certamente non giova la progressiva chiusura delle filiali, venendo a mancare un punto di riferimento su cui fare affidamento su cui chiedere informazioni e approfondimenti, purtroppo oramai con personale totalmente privato di potere decisionale e di conseguenza con competenze sempre più approssimative, destinati a vendere il mono prodotto buono per tutte le età, per tutte le tasche, per tutti i profili di rischio, per tutte le esigenze, per tutte le stagioni con un’unica costante, fare fatturato per la banca e farne tanto e subito. Perché non importa puntare su una relazione di lungo periodo con i clienti, conta solo la trimestrale dei bilanci che consente di maturare ricchi bonus ai dirigenti della banca. Poco conta se poi il cliente non guadagna mai nulla o se peggio ancora perde soldi, tanto il grosso dei risparmi è in mano a persone anziane oramai restie al cambiamento, con la difficoltà a comprendere meccanismi che in realtà sono semplici ma rappresentati in modo estremamente complicato. Con l’aggravante che siamo italiani e pur essendo uno dei paesi più industrializzati e più ricchi, abbiamo un livello di alfabetizzazione finanziaria che è agli ultimi posti del mondo dopo la Romania, il Montenegro, il Perù e la Bulgaria.
La banca dovrebbe essere il posto più sicuro dove conservare i nostri risparmi e anzi sicuramente lo è, il problema e che non ne siamo più così sicuri e a volte cerchiamo delle alternative credendo siano migliori mettendo ulteriormente a rischio il proprio patrimonio. Ecco sono convinto che se molti clienti pensino di trovare la soluzione nel fai da te con il trading on line, i soldi sotto al materasso, le azioni amazon promosse da sedicenti call center, i lingottini d’oro in cassaforte o finiscano in mano truffatori che promettono di far arricchire in breve tempo, un po’ di responsabilità sia in capo alle stesse banche incapaci di creare e alimentare una relazione su basi fiduciarie e di lungo periodo, ma anzi facendo ruotare il proprio personale al fine di spersonalizzare ulteriormente i rapporti, perché così si piazzano meglio prodotti di dubbia validità.
Tuttavia se della banca non se ne può fare a meno, se rimane il posto più sicuro, se è l’unico modo legale, comodo dove detenere i propri risparmi, come si fa non commettere errori in una giungla di 100.000 prodotti finanziari quotati solo in Italia? Come si fa ad evitare le pressioni commerciali dei dipendenti e dei consulenti delle banche? A conoscere gli aspetti fiscali per tutelare e rivalutare al meglio il proprio patrimonio? Ad essere costantemente aggiornati su una normativa in costante evoluzione? Non si può fare a meno di essere affiancati da un proprio fiduciario, un professionista non coinvolto in vantaggi nascosti e privo di qualsiasi conflitto di interessi, un esperto abilitato e autorizzato per legge che aiuti ad evitare il continuo richiamo delle sirene delle proposte commerciali e a scegliere solo il buono che in ogni banca è certamente disponibile.
Il professionista si chiama consulente finanziario indipendente, una figura alla massa ancora sconosciuta. Purtroppo le istituzioni ancora troppo poco fanno per aumentare la diffusione e la consapevolezza dei risparmiatori, perché si sa, per il sistema più ignoranza c’è e meglio è.
Articolo de Il Sole 24 Ore del 29/10/2022