Analisi indipendente del Certificate Vontobel ISIN: DE000VJ3E0B2
Sottostanti: Air France-KLM, Carnival, Norwegian Cruise Line
Durata: 3 anni
Cedola: 1,45% mensile (17,4% annuo teorico)
Barriera capitale: 55% a scadenza
Introduzione
Il certificate Vontobel con ISIN DE000VJ3E0B2 è un classico Cash Collect autocallable con memoria legato a tre titoli del settore viaggi e crociere: Air France-KLM, Carnival e Norwegian Cruise Line.
Il prodotto promette cedole mensili dell’1,45%, equivalenti a un rendimento annuo teorico del 17,4%, a condizione che tutti i sottostanti rimangano sopra le barriere previste.
La struttura prevede:
- Barriere cedola decrescenti dal 90% al 55%
- Rimborso anticipato possibile dopo 9 mesi
- Protezione del capitale fino a cali del 45% a scadenza
A prima vista si tratta di un prodotto con cedola molto elevata. Ma come sempre, dietro a rendimenti apparentemente generosi si nascondono precise logiche di rischio.
1. Commissioni e costi di gestione
Valutazione: ⭐⭐☆☆☆ (2/5)
I certificate non espongono costi di gestione espliciti come i fondi, ma il loro prezzo incorpora:
- Margini dell’emittente
- Costi di strutturazione
- Spread denaro/lettera
- Costi impliciti nelle opzioni
Il fatto che il certificate quoti sopra la pari già in emissione (101,3 su 100) indica la presenza di costi impliciti.
Fonte:
Documentazione ufficiale Vontobel: KID DE000VJ3E0B2
2. Rendimento rispetto al rischio
Valutazione: ⭐⭐⭐☆☆ (3/5)
Il rendimento promesso è:
- 1,45% al mese
- 17,4% annuo teorico
Ma questo rendimento:
- Non è garantito
- Dipende dalla tenuta di tutti e tre i sottostanti
- Può essere interrotto o ridotto dall’autocall
Inoltre, i titoli sottostanti appartengono tutti allo stesso settore ciclico e volatile. Questo aumenta la probabilità che uno di essi comprometta il pagamento delle cedole o il capitale a scadenza.
Il rendimento è quindi elevato, ma coerente con il livello di rischio assunto.
Fonte:
Scheda prodotto Vontobel
3. Livello di rischio
Valutazione: ⭐⭐☆☆☆ (2/5)
Il KID assegna un livello di rischio 6 su 7.
I principali fattori di rischio sono:
- Struttura worst-of: conta sempre il titolo peggiore
- Settore estremamente ciclico (viaggi e crociere)
- Elevata volatilità dei sottostanti
- Possibile perdita del capitale sotto il -45%
Se anche solo uno dei titoli scende sotto la barriera a scadenza, l’investitore subisce una perdita proporzionale alla performance del peggiore.
Fonte:
Prospetto del prodotto
4. Conflitto di interessi
Valutazione: ⭐⭐☆☆☆ (2/5)
Come tutti i certificate:
- È emesso da una banca
- Il pricing è deciso dall’emittente
- Il market maker è lo stesso emittente
Questo significa che:
- L’investitore è esposto al rischio di credito dell’emittente
- I margini della banca sono incorporati nel prezzo
Non esiste un vero allineamento di interessi tra emittente e investitore.
Fonte:
Prospetto informativo e condizioni del prodotto
5. Efficienza fiscale
Valutazione: ⭐⭐⭐⭐☆ (4/5)
Dal punto di vista fiscale, i certificate hanno un vantaggio importante:
- Cedole e plusvalenze sono redditi diversi
- Possono compensare minusvalenze pregresse
Questo li rende strumenti spesso utilizzati per:
- Recuperare minusvalenze
- Ottimizzare la fiscalità del portafoglio
Fonte:
Normativa fiscale italiana sui redditi diversi
6. Orizzonte temporale consigliato
Orizzonte coerente con la struttura: 3 anni.
L’investimento ha senso solo se l’investitore è disposto a:
- Mantenere il prodotto fino a scadenza
- Accettare la volatilità dei sottostanti
- Sopportare eventuali periodi senza cedole
Valutazione complessiva
| Aspetto | Valutazione |
|---|---|
| Costi | ⭐⭐☆☆☆ |
| Rendimento | ⭐⭐⭐☆☆ |
| Rischio | ⭐⭐☆☆☆ |
| Conflitto di interessi | ⭐⭐☆☆☆ |
| Efficienza fiscale | ⭐⭐⭐⭐☆ |
Rating complessivo: ⭐⭐☆☆☆ (2,6 su 5)
Meccanismo del rimborso anticipato
rimborso anticipato (autocall) è uno dei meccanismi chiave di questo certificate. Serve a chiudere l’investimento prima della scadenza naturale se il mercato si comporta bene.
Dopo un periodo iniziale di 9 mesi, il certificate inizia a essere osservato ogni mese per verificare se può essere rimborsato in anticipo.
La prima data di possibile rimborso anticipato è:
- 16 ottobre 2026
Da quel momento, ogni mese successivo si controlla la condizione.
Condizione per il rimborso anticipato
Il certificate viene rimborsato se:
TUTTI e tre i titoli sottostanti
- Air France-KLM
- Carnival
- Norwegian Cruise Line
quotano sopra il livello di autocall alla data di osservazione.
Livelli di autocall decrescenti
La soglia richiesta per il rimborso anticipato scende dell’1% ogni mese.
| Data (indicativa) | Livello autocall |
|---|---|
| Ottobre 2026 | 100% del valore iniziale |
| Novembre 2026 | 99% |
| Dicembre 2026 | 98% |
| … | … |
| Ultimi mesi prima della scadenza | 81% |
Questo significa che:
- All’inizio serve che i titoli siano almeno al valore iniziale
- Col tempo basta che siano sempre meno distanti dal livello iniziale
Cosa riceve l’investitore in caso di rimborso anticipato
Se si verifica la condizione:
L’investitore riceve:
1. Il valore nominale
- 100 €
2. Tutte le cedole
- Cedola del mese
- Eventuali cedole non pagate prima (grazie all’effetto memoria)
Esempio pratico
Immaginiamo:
- Ottobre 2026: tutti i titoli sopra il livello iniziale
- Il certificate non ha pagato 3 cedole nei mesi precedenti
Al rimborso anticipato l’investitore riceve:
- 100 € di nominale
- Cedola di ottobre: 1,45 €
- Cedole arretrate: 3 × 1,45 € = 4,35 €
Totale: 105,80 €
Il certificate si chiude e l’investimento termina.
Cosa succede se non scatta l’autocall
Se anche solo uno dei tre titoli è sotto la soglia:
- Il certificate non viene rimborsato
- Continua la sua vita
- Si passa alla data di osservazione successiva
Logica finanziaria dietro l’autocall
Il rimborso anticipato serve all’emittente per:
- Chiudere il prodotto quando il mercato è favorevole
- Limitare il numero di cedole da pagare
- Ridurre il rischio di scenari negativi futuri
Per l’investitore:
Pro
- Incassa un rendimento interessante in tempi brevi
Contro
- Se il mercato va molto bene, il guadagno è limitato
- Non partecipa al rialzo dei sottostanti
Sintesi semplice
Il rimborso anticipato scatta se:
- Tutti i titoli sono sopra una certa soglia
- La soglia scende ogni mese
- Se scatta: incassi 100 € + cedole e l’investimento finisce
Scenario favorevole
Lo scenario positivo si verifica quando, alle varie date di osservazione:
-
Tutti e tre i titoli (Air France-KLM, Carnival, Norwegian) restano sopra le barriere delle cedole
-
Oppure recuperano sopra la barriera grazie all’effetto memoria
-
Oppure scatta il rimborso anticipato
Cosa succede in questo caso
L’investitore:
-
Incassa le cedole mensili dell’1,45%
-
Recupera eventuali cedole non pagate grazie all’effetto memoria
-
Può ricevere il rimborso anticipato a 100 € prima della scadenza
Esempio concreto
Se dopo 12 mesi:
-
Tutti i titoli sono sopra la soglia autocall
-
Il certificate viene rimborsato
L’investitore incassa:
-
100 € di capitale
-
12 cedole da 1,45 €
Totale: 117,4 €
Rendimento: +17,4% in un anno
Oppure, se arriva a scadenza con tutti i titoli sopra il 55%:
-
Capitale restituito: 100 €
-
Tutte le cedole incassate
Scenario sfavorevole
Lo scenario negativo si verifica se, alla scadenza:
-
Il certificate non è stato rimborsato in anticipo
-
Almeno uno dei tre titoli perde più del 45% dal livello iniziale
In questo caso scatta la logica worst-of.
Cosa succede
L’investitore:
-
Non beneficia della protezione del capitale
-
Subisce la perdita del titolo peggiore
Il rimborso sarà proporzionale alla performance del titolo più debole.
Esempio concreto
Se a scadenza:
-
Air France-KLM: –65%
-
Carnival: –20%
-
Norwegian: –15%
Conta il peggiore, cioè Air France.
Il certificate rimborsa:
-
35 € su 100 nominali
Perdita sul capitale: –65%
Eventuali cedole incassate in precedenza riducono solo in parte la perdita.
Conclusioni da consulente indipendente
Questo certificate offre una cedola molto elevata, ma costruita su:
- Tre titoli altamente ciclici
- Dello stesso settore
- Con forte correlazione tra loro
Il rendimento del 17,4% annuo non è un’opportunità “regalata”, ma il premio per assumersi un rischio azionario concentrato su società molto volatili e sensibili al ciclo economico.
Si tratta quindi di uno strumento:
- Adatto solo a investitori consapevoli
- Inseribile al massimo come piccola componente tattica
- Non adatto come investimento principale o difensivo
In un’ottica di pianificazione finanziaria indipendente, prodotti di questo tipo vanno valutati con grande attenzione, evitando di farsi guidare esclusivamente dalla cedola promessa.
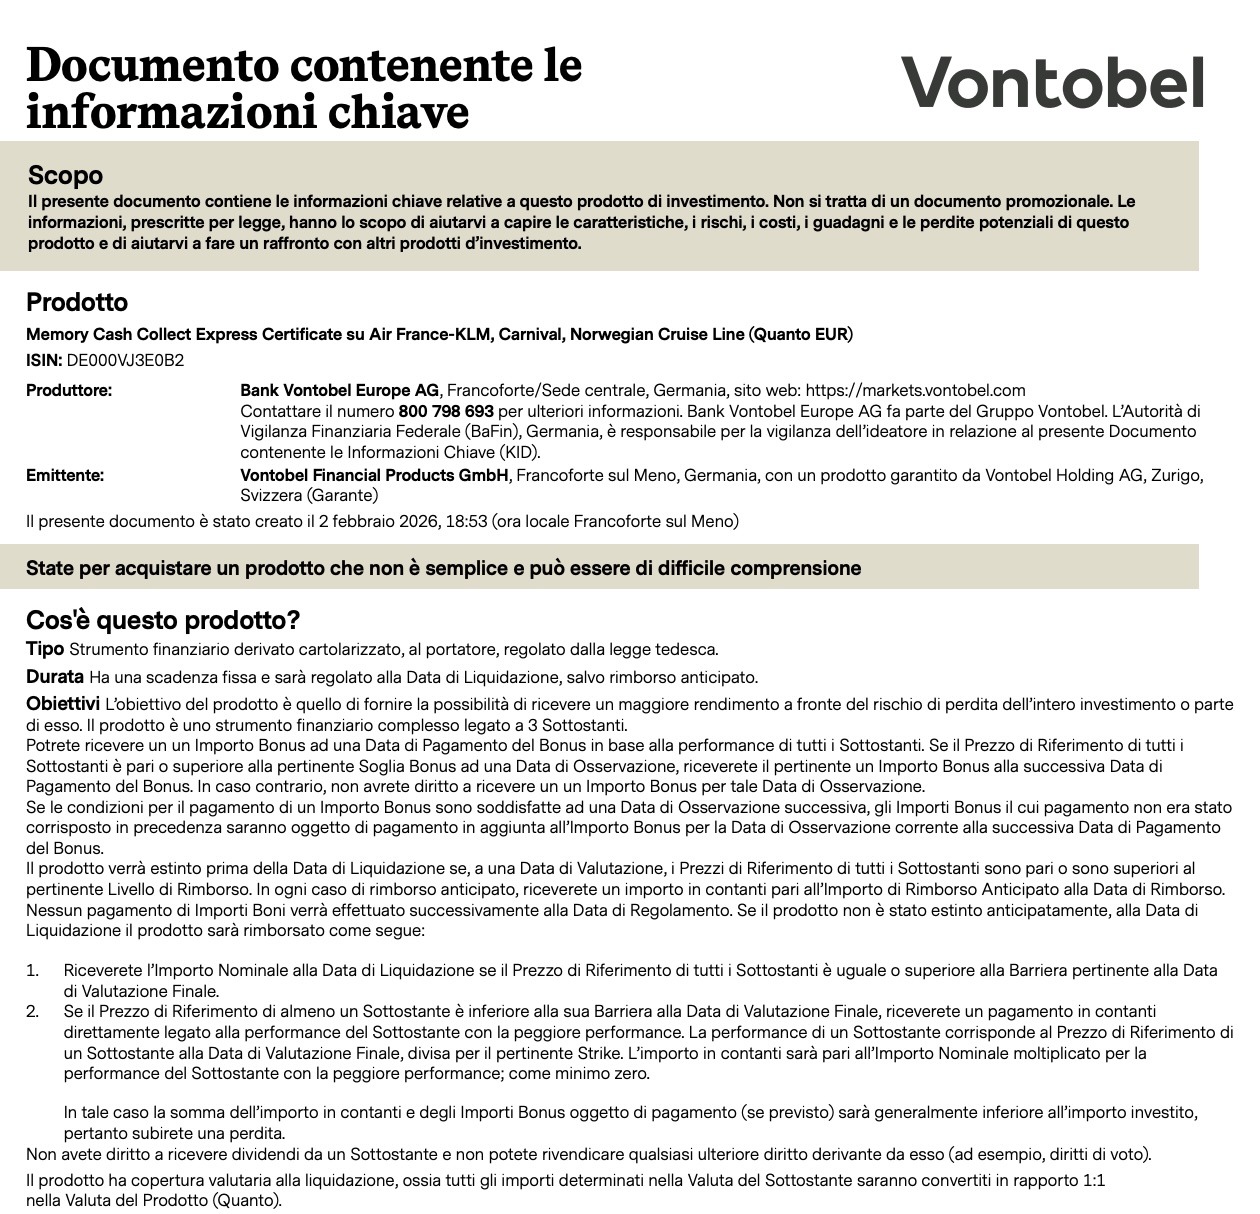
kid vontobel DE000VJ3E0B2