Extraprofitti bancari: il vero motore è l’analfabetismo finanziario degli italiani
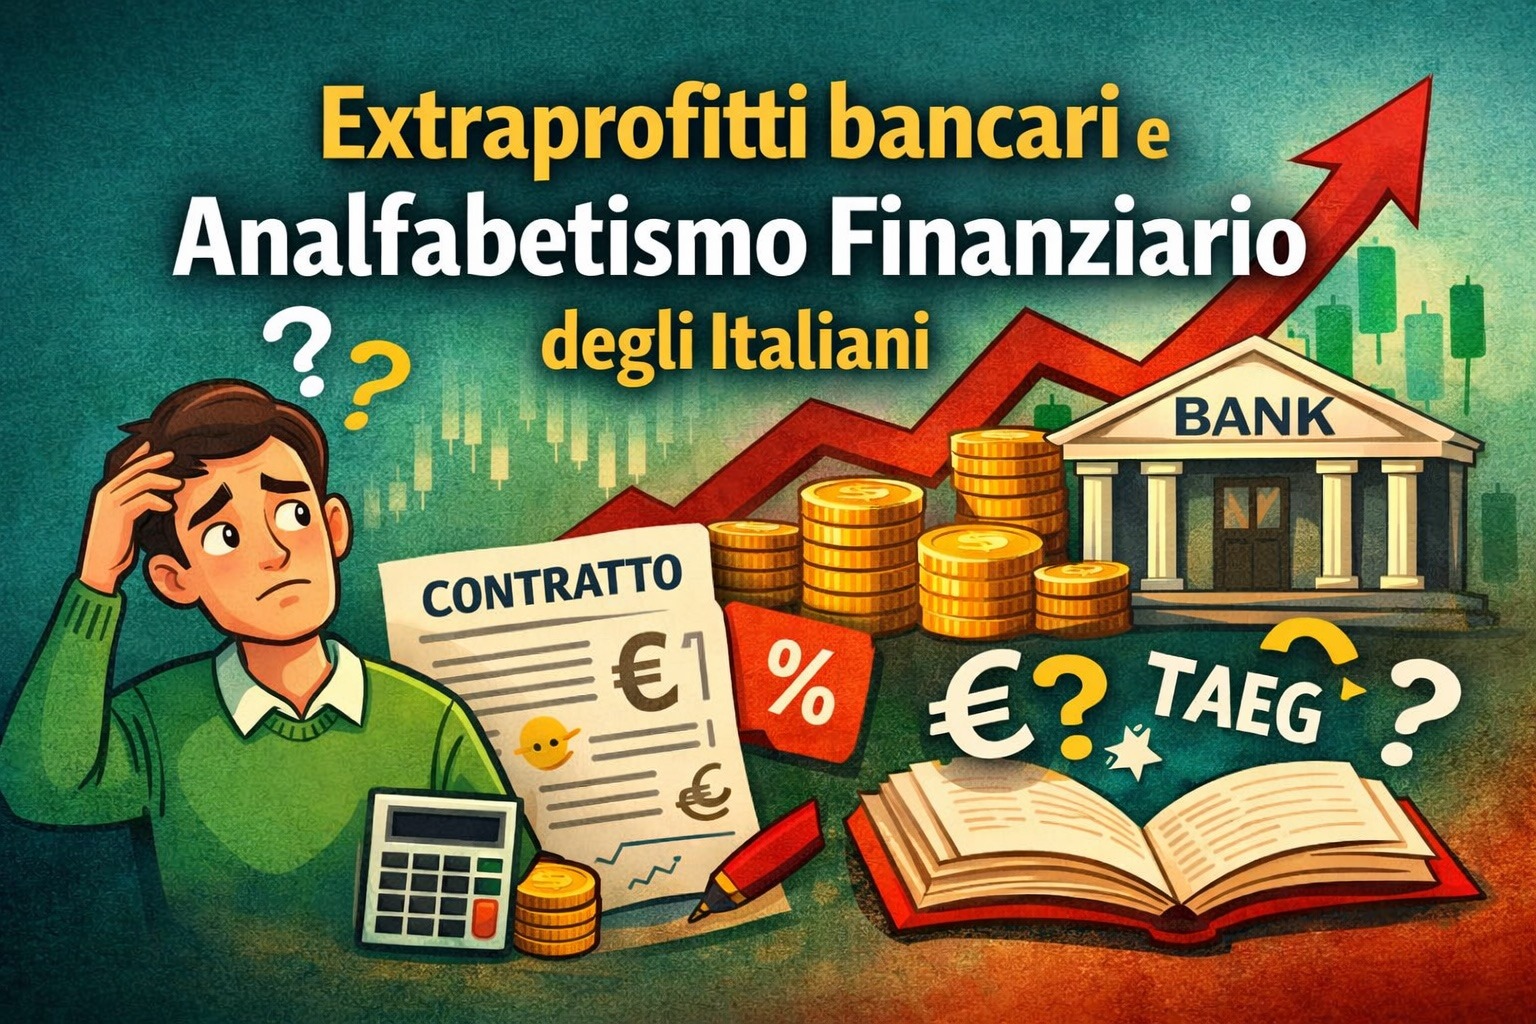
I primi sei istituti di credito italiani – in ordine alfabetico BancoBPM, BPER, Credem, Intesa Sanpaolo, MPS e Unicredit – hanno chiuso il 2025 con utili complessivi pari a 27,7 miliardi di euro, in crescita del 16,2% rispetto ai già eccellenti 23,86 miliardi dell’anno precedente.
Numeri impressionanti, che hanno sostenuto le quotazioni in Borsa e rafforzato la fiducia degli azionisti nella capacità del sistema bancario italiano di continuare a generare redditività.
Unicredit, da sola, ha realizzato 10,58 miliardi di utili, mentre MPS ha incrementato la marginalità del 56%. Risultati che raccontano molto non solo delle banche, ma anche del sistema economico e finanziario italiano.
Ma dietro questi numeri, c’è una verità scomoda di cui si parla troppo poco.
Banche più solide, ma clienti più deboli
È indubbio che il sistema bancario italiano oggi sia molto più solido rispetto al passato.
Dopo le crisi iniziate con il fallimento di Lehman Brothers nel 2008, le banche sono state sottoposte a:
- controlli più stringenti
- requisiti patrimoniali più severi
- vigilanza costante di BCE, Bankitalia e Consob
Tutto questo ha ridotto i rischi sistemici e reso il settore più stabile.
Anche il contesto macroeconomico ha aiutato:
la riduzione dello spread e la rivalutazione dei titoli di Stato detenuti nei bilanci bancari hanno contribuito a rafforzare il patrimonio degli istituti.
Ma tutto questo, da solo, non spiega gli extraprofitti.
Il vero motore degli utili: il risparmio gestito
Negli ultimi anni, soprattutto con la discesa dei tassi dopo il picco del 2023-2024, il margine di interesse ha iniziato a ridursi.
Le banche hanno quindi spostato il baricentro verso:
- gestione del risparmio
- prodotti assicurativi finanziari
- fondi e polizze unit linked
- consulenza finanziaria tradizionale
In altre parole: meno margine sul credito, più margine sul risparmio delle famiglie.
Ed è proprio qui che entra in gioco il fattore decisivo.
L’elemento che nessuno dice: l’analfabetismo finanziario
Gli extraprofitti bancari non nascono solo da strategie brillanti o da condizioni di mercato favorevoli.
Nascono soprattutto da un dato strutturale:
la scarsa cultura finanziaria degli italiani.
La maggior parte dei risparmiatori:
- non è in grado di valutare il costo reale di un prodotto finanziario
- non comprende la differenza tra rendimento lordo e netto
- non sa confrontare le commissioni tra strumenti diversi
- non calcola il costo totale di un finanziamento nel tempo
Questo squilibrio informativo crea un vantaggio enorme per chi vende prodotti finanziari.
Il pricing che nessuno controlla
In un mercato realmente consapevole:
- un fondo con costi del 2,5% annuo sarebbe difficilmente vendibile
- una polizza con caricamenti e commissioni multiple verrebbe rifiutata
- un finanziamento con TAEG elevato verrebbe confrontato con alternative più efficienti
In Italia, invece, accade spesso l’opposto.
Molti clienti:
- si fidano del marchio della banca
- non leggono il KID o il prospetto
- non confrontano le alternative
- non chiedono un’analisi dei costi
Il risultato è un mercato dove il prezzo non viene realmente messo in discussione.
E dove il venditore ha un potere enorme.
Extraprofitti: una conseguenza logica
Se milioni di risparmiatori:
- pagano commissioni elevate
- mantengono liquidità improduttiva
- sottoscrivono prodotti inefficienti
- non negoziano le condizioni
gli extraprofitti non sono un’anomalia.
Sono una conseguenza perfettamente logica.
Non si tratta solo di tassi o spread.
Si tratta di asimmetria informativa.
E finché questa asimmetria esisterà, il sistema continuerà a produrre margini elevati.
Il vero tema non sono le banche
È importante essere onesti intellettualmente:
le banche fanno il loro mestiere.
Operano in un mercato dove:
- il cliente medio non conosce i costi
- il confronto tra prodotti è raro
- la consulenza è spesso legata alla vendita
In queste condizioni, i margini elevati sono quasi inevitabili.
Il problema, quindi, non è solo il sistema bancario.
Il problema è la cultura finanziaria del Paese.
La vera soluzione: educazione e consulenza indipendente
Se i risparmiatori:
- capissero davvero quanto pagano
- confrontassero le alternative
- avessero accesso a consulenza priva di conflitti di interesse
gli extraprofitti si ridurrebbero automaticamente.
Non per legge.
Non per decreto.
Ma per semplice dinamica di mercato.
Un cliente consapevole:
- negozia
- confronta
- rifiuta i prodotti inefficienti
- sceglie soluzioni a basso costo
E questo cambia tutto.
Gli extraprofitti bancari non sono un mistero.
Sono il riflesso di un sistema dove:
- le banche sono sempre più efficienti
- ma i risparmiatori restano poco informati
Finché l’analfabetismo finanziario resterà diffuso,
i margini elevati continueranno a essere la normalità.
La vera rivoluzione non sarà nelle banche.
Sarà nella consapevolezza dei clienti.
E quando i risparmiatori inizieranno davvero a capire quanto pagano,
gli extraprofitti smetteranno di essere una notizia. Diventeranno solo un ricordo.