I mutui battono un nuovo record storico di convenienza con tassi addirittura sotto al mezzo punto percentuale per i variabili e fissi inferiori al 1% anche su durate fino a 30 anni. Si tratta di condizioni veramente interessanti e convenienti che potrebbero dare un aiuto concreto alla ripresa del mercato immobiliare ormai in depressione da 13 anni con perdite di valore medio del 35% oltre l’inflazione. Fa riflettere il fatto che la differenza tra tasso fisso e tasso variabile è quasi del tutto ininfluente spingendo 9 mutuatari su 10 a scegliere il tasso fisso. Tuttavia proprio questa vicinanza tra tasso fisso e variabile prezza che le probabilità di una risalita dei tassi sono remote.
Se ad esempio prendiamo un mutuo a tasso variabile a 30 anni, importo richiesto 120.000 euro a fronte di un prezzo di acquisto immobiliare di 200.000 euro, possiamo trovare sul mercato un tasso del 0,49% e un TAEG (tassa annuo effettivo globale) che include anche i costi di incasso rata, perizia e spese di istruttoria al 0,60%, genera un piano di ammortamento composto da 360 rate per un importo mensile pari a 358,66 euro.
Se moltiplichiamo la rata 358,66 euro x 360 rate, il mutuatario restituirà un capitale complessivo pari a 129.917 euro, andando a sostenere nel corso di 30 anni poco più di 9.000 euro di interessi per il tasso varaibile o 15.720 euro per il tasso fisso.
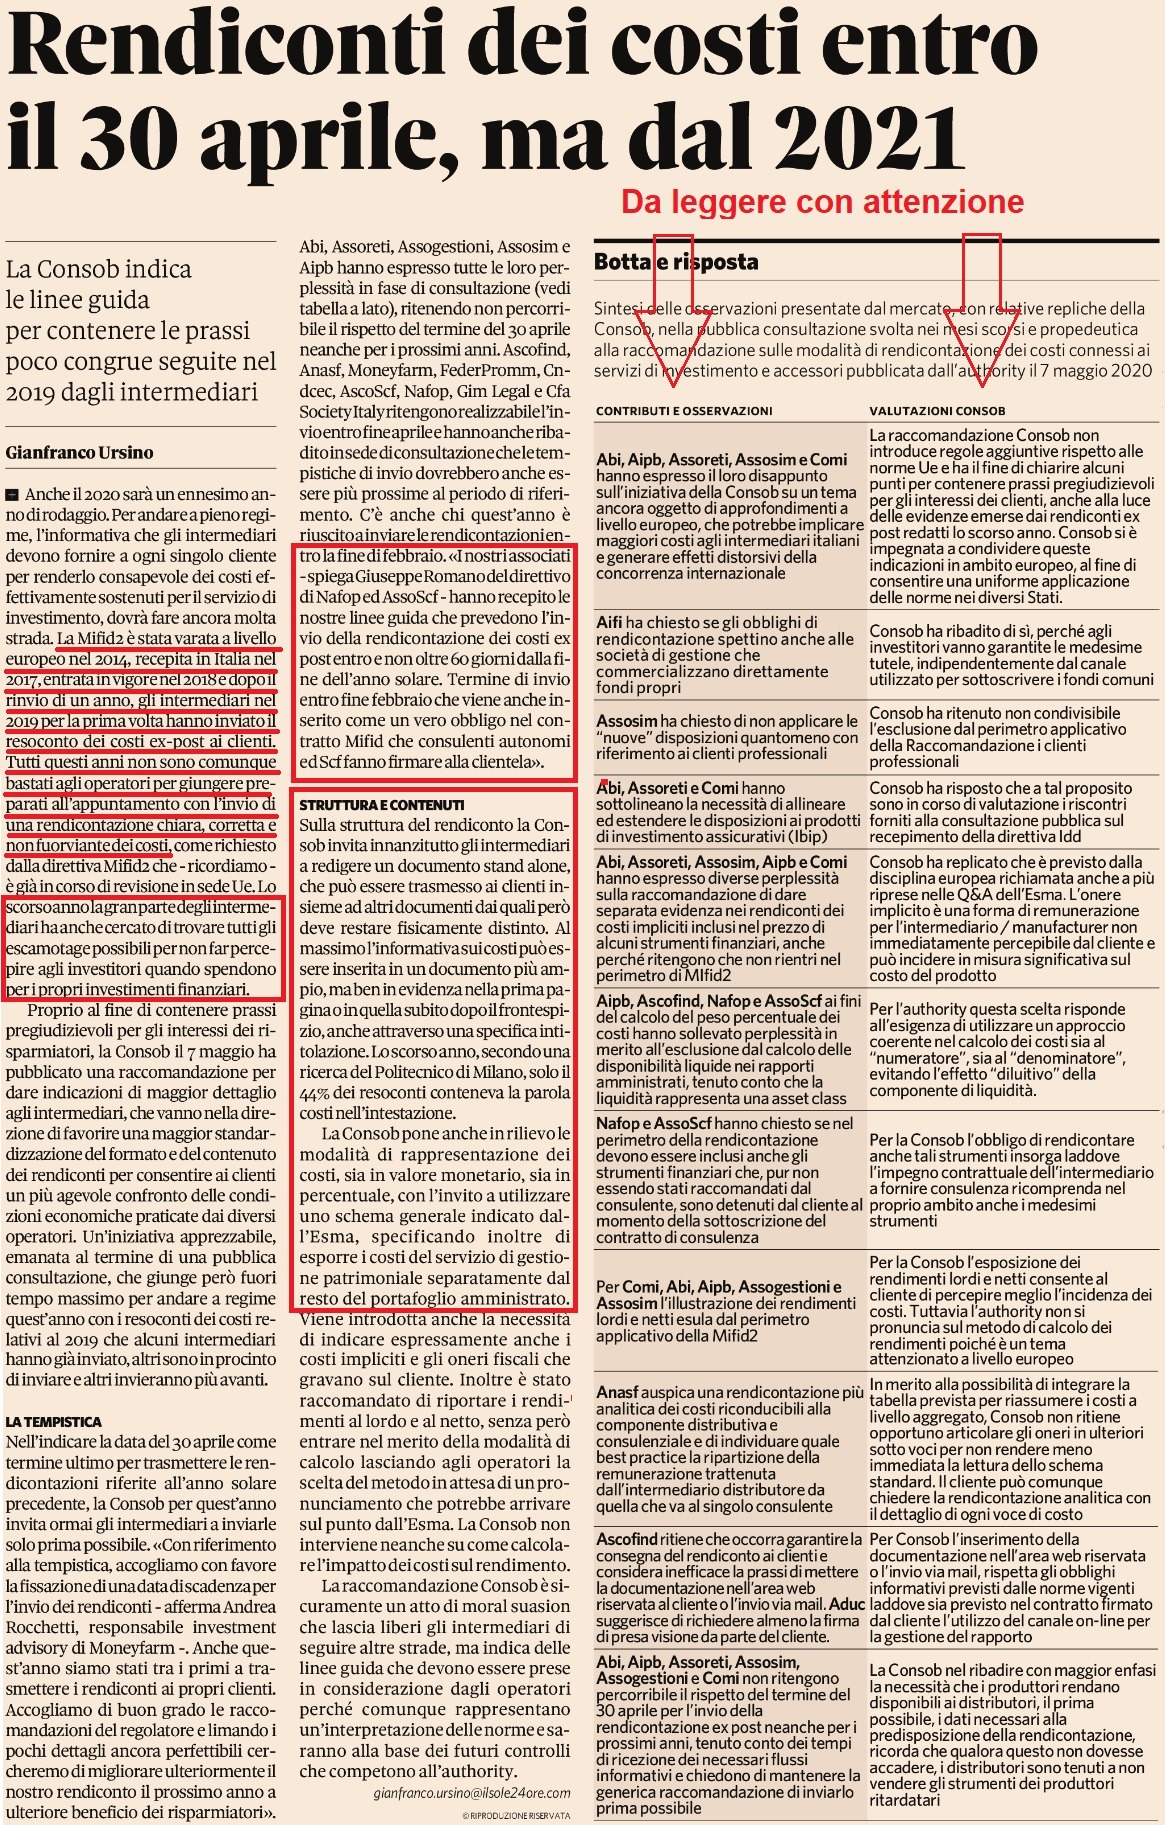
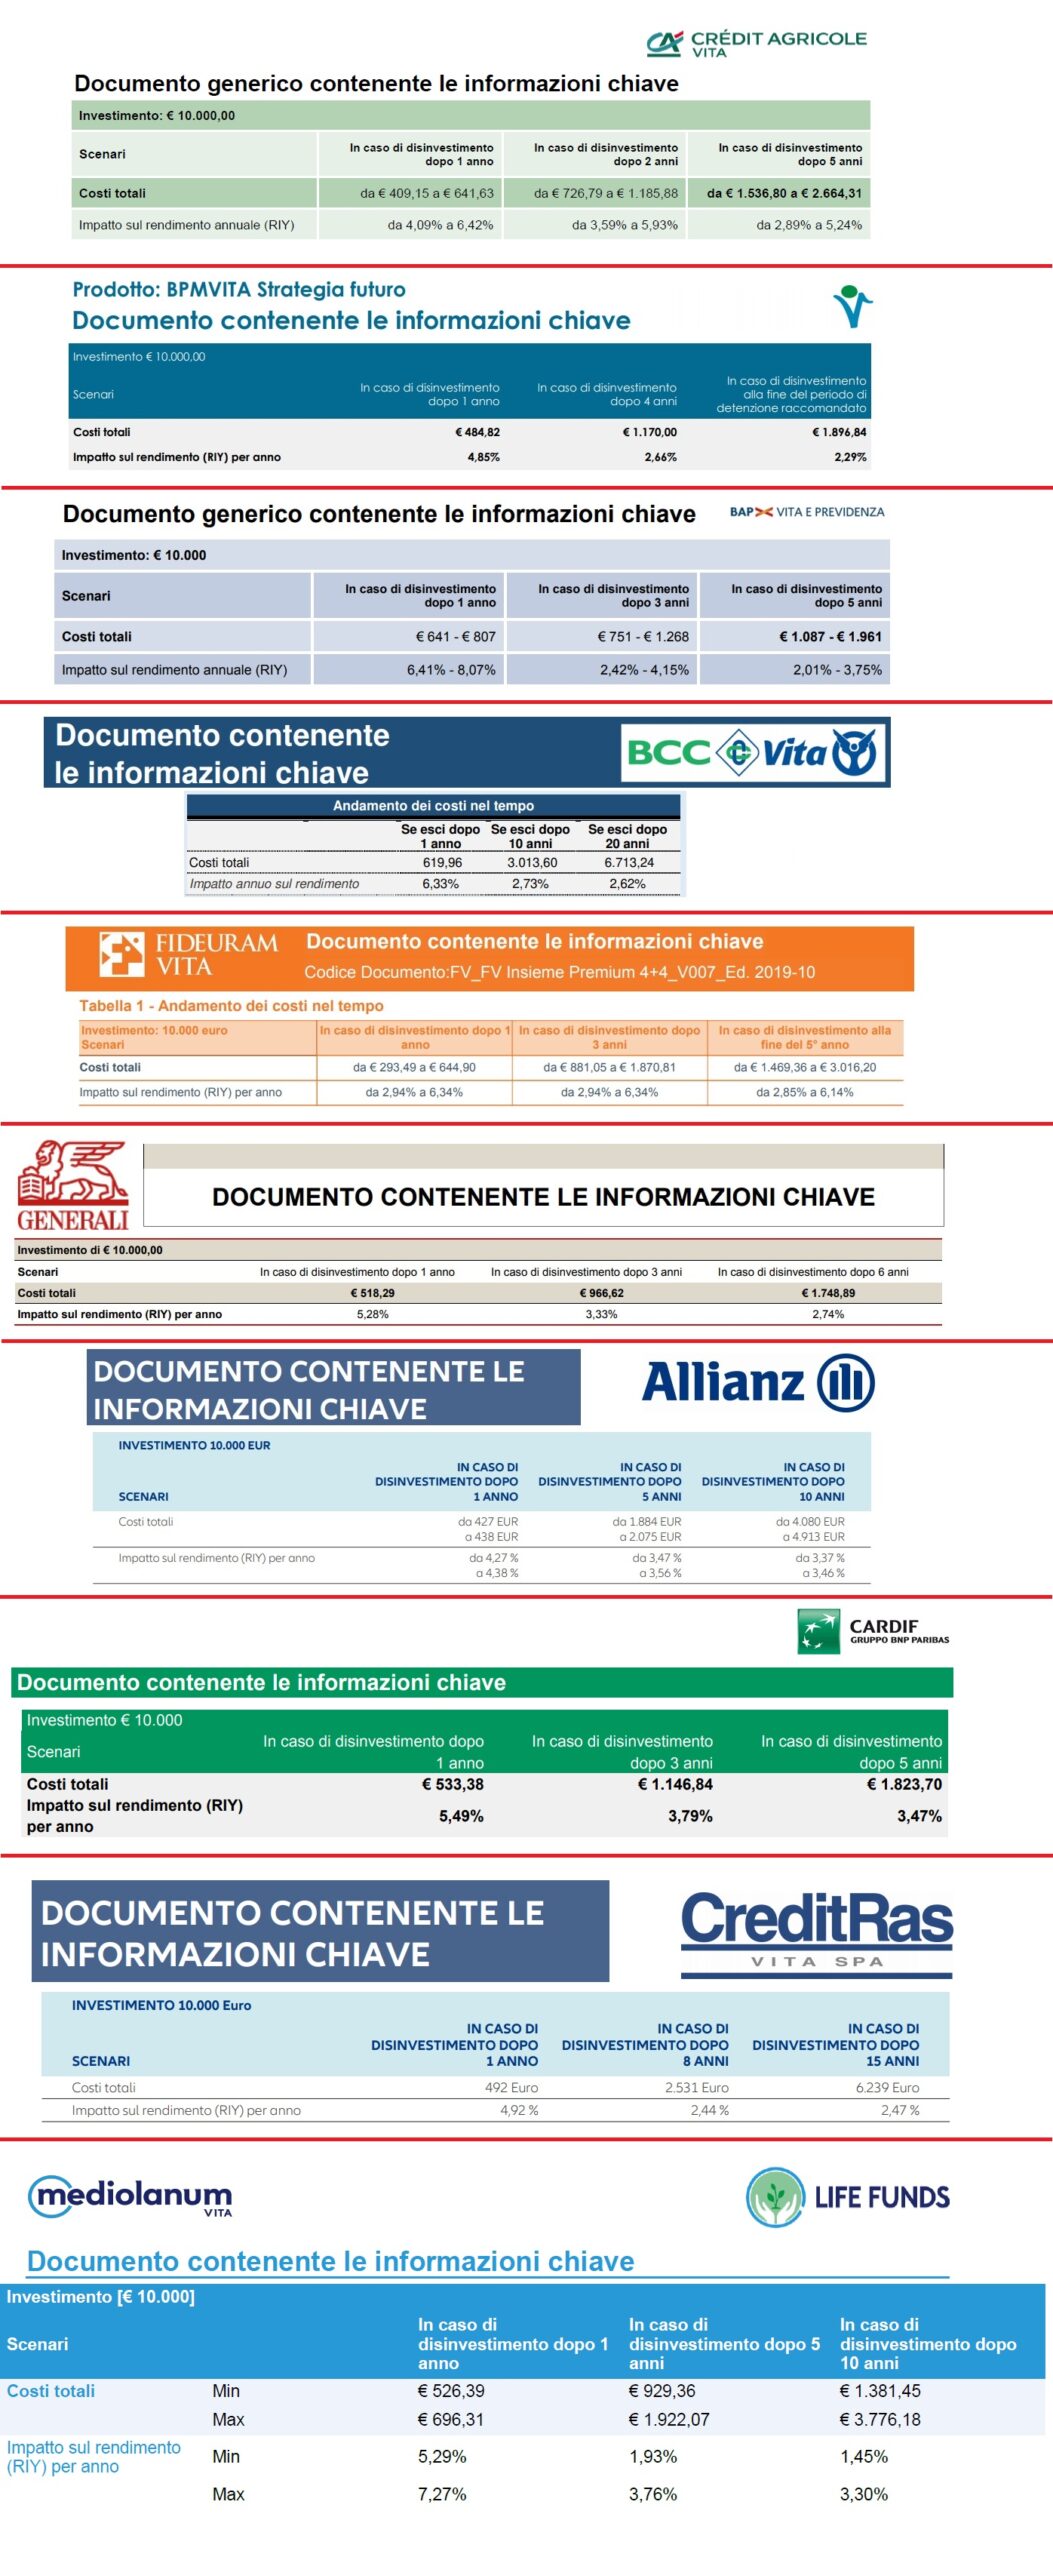
Una particolare attenzione bisogna porla in fase di istruttoria ad eventuali polizze assicurative richieste allo sportello o per mezzo di reti di vendita di mediazione creditizia. Si tratta di particolari polizze con garanzie a volte anche molto differenti tra una banca e l’altra, ma con una costante: costi impliciti tra il 60% e 85% del premio versato. La leva motivazionale utilizzata dal consulente della banca è la garanzia caso morte e/o perdita posto di lavoro del mutuatario in modo da assicurare la proprietà immobiliare e l’eventuale estinzione del mutuo qualora venga meno uno dei due portatori di reddito all’interno del nucleo familiare.
Si tratta di una copertura certamente importante ma proposta a costi fuori mercato. Per un mutuo di 120.000, una copertura assicurativa per tutta la durata può arrivare a costare anche 15.000 / 20.000 euro anticipati in unica soluzione dal cliente alla stipula del contratto di mutuo.
Per non gravare il cliente di una cifra così impegnativa, spesso viene finanziata all’interno del mutuo aumentandone l’importo. Questa è una strada percorribile dall’istituto se il cliente effettua una richiesta del mutuo stesso entro l’80% del valore dell’immobile. Altrimenti la banca ricorre ad un vero e proprio finanziamento collaterale ad un tasso più elevato di quello del prestito ipotecario.
Caro cliente non si preoccupi noi le finanziamo la polizza e lei paga “solo” 50/60 euro in più al mese sulla rata di mutuo. Attenzione, 50 euro per 360 rate genera per l’appunto 18.000 euro di costi aggiuntivi tutti anticipati al momento della stipula.
Le polizze vengono sempre proposte con una motivazione assicurativa ma non sono rare le testimonianze di clienti che si sono trovati a dover sottoscrivere polizze pesanti come ricatto sul buon esito della delibera dell’istruttoria di mutuo. Su questo aspetto è dovuta intervenire più volte la Banca D’Italia diffidando gli istituti di credito dall’adoperare pratiche scorrette nei confronti della cliente.
A livello formale l’istituto bancario si deve accontentare della garanzia dell’ipoteca sull’immobile, ma tutt’ora questa prassi è di larga diffusione. Basta fare un giro per banche a chiedere un preventivo per capire che è così.
D’altronde se allo stato attuale una banca ha la possibilità di guadagnare 9.000 euro di interessi in 30 anni oppure aggiungere oltre 10.000 di provvigioni immediate è chiaro che tutto ciò è frutto di enormi spinte commerciali da parte dell’istituto.
Se il cliente desidera in ogni caso coprire il proprio mutuo, online può trovare preventivi per polizze temporanee caso morte con vincolo annuale che coprono 120.000 di mutuo e premi dell’ordine di 17 euro al mese per un assicurato maschio di 40 anni non fumatore.
N.B. se avete già stipulato una polizza a premio unico agganciata al vostro mutuo, in caso di surroga ovvero di trasloco presso un’altra banca, oltre ad ottenere un tasso più favorevole avete diritto alla restituzione del premio per la durata residua della copertura assicurativa. Una buona opportunità per rientrare in possesso di somme importanti e scegliere garanzie più economiche ed efficienti.
Articolo il sole 24 ore