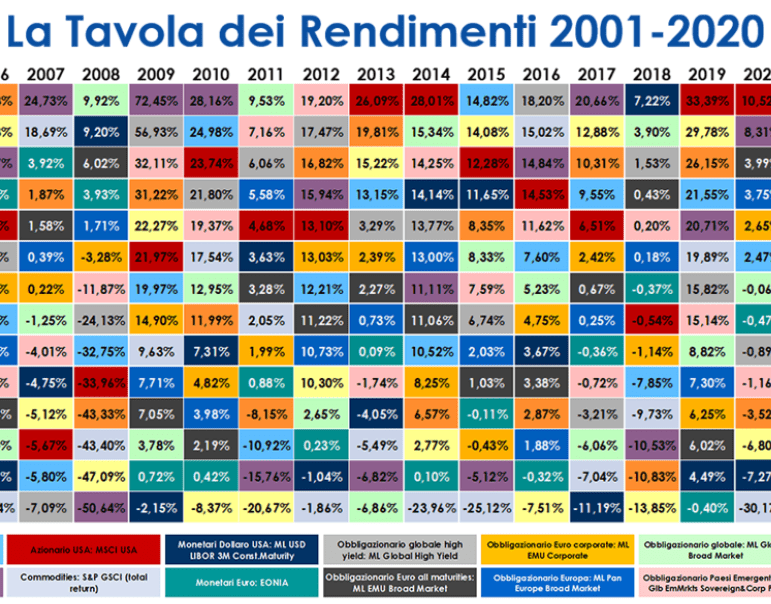
La domanda è, se un investitore affida i suoi risparmi ad un bravo gestore, ha la certezza che nel futuro godrà dei risultati di questa efficiente gestione del denaro? Il senso comune farebbe propendere per il sì, ma in realtà le cose non sono così semplici.
Da un articolo del Blog di Leopoldo Gasbarro: “Nel mese di maggio del 1977 il leggendario Peter Lynch prese la gestione del fondo Magellan di Fidelity. All’epoca si trattava di un piccolo fondo con solo 18 milioni di dollari in gestione, ma quando nel 1990 Lynch ha rassegnato le dimissioni da gestore, gli asset in portafoglio avevano superato i 14 miliardi di dollari, cosa spiegabile solo con gli eccezionali rendimenti offerti dal fondo. Chi avesse seguito Lynch fin dall’inizio della sua avventura, si sarebbe garantito un rendimento annualizzato di oltre il 29%, il doppio di quanto aveva reso l’S&P500 nello stesso orizzonte temporale. Ad esempio, chi avesse investito 100$ nel 1977, se ne sarebbe ritrovati circa 2.800 solo 13 anni dopo, ed è proprio quest’ultimo punto che vorrei analizzare.
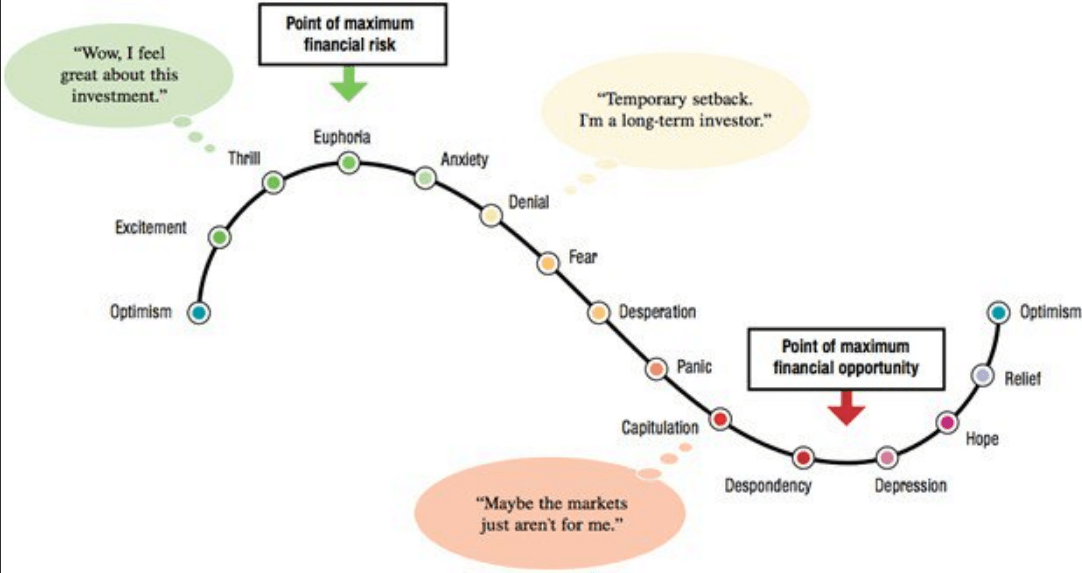
Quanti investitori hanno realmente guadagnato, pur avendo alla guida del fondo un gestore che definire eccezionale è forse ancora riduttivo? Ebbene, secondo un’analisi effettuata dallo stesso Peter Lynch, mentre cercava di studiare il comportamento dei suoi investitori, egli scoprì che circa il 50% dei sottoscrittori del fondo avevano perso denaro. Molti clienti avevano disinvestito nelle fasi di calo dei mercati o erano entrati quando i prezzi erano troppo alti. In questo modo avevano dissipato tutti i vantaggi che la sua gestione aveva portato al fondo stesso. Il fondo, come è normale che sia, è passato attraverso oscillazioni significative negli anni, basti pensare al Black Monday del 1987. Il 19 ottobre 1987 infatti l’indice Dow Jones della Borsa USA perse il 22,6% in un solo giorno e neanche un eccellente gestore come Lynch poteva tamponare le perdite in una situazione del genere. Anzi il fondo si ridusse ad un terzo del suo precedente valore! Però lui, a differenza di molti sottoscrittori conosceva bene il mercato e sapeva che quando questo è in ribasso, se lui avesse effettuato degli acquisti di titoli con saggezza, nel futuro avrebbe goduto di ottimi risultati in quanto i fondamentali dei titoli selezionati erano solidi (è una sua frase celebre!). E così è stato.
Si racconta che durante questa crisi Lynch si prese una vacanza. Peccato che molti investitori si fecero prendere del panico liquidando le loro posizioni, invece di lasciar passare la buriana oppure, meglio ancora, di approfittarne per acquistare e mediare le loro posizioni. Insomma, si può avere il gestore migliore del mondo, ma una parte importante dei risultati di un investimento dipendono dai comportamenti dell’investitore e non dalle capacità del gestore. Il panico o l’euforia sono stati i nemici degli investitori nel corso degli anni, non i mercati o il capitalismo!”
Nella foto Peter Lynch

Mai affidarsi a un solo gestore
Tuttavia oramai abbiamo capito che non si può affidare il patrimonio ad un solo gestore, piacerebbe a tutti sapere in anticipo quale sarà il miglior gestore dei prossimi 10 anni, quale sarà il mercato migliore su cui investire. Ecco perché la parte core del portafoglio deve essere investita in fondi a gestione passiva basso costo come gli ETF se si vuole avere il 90% delle probabilità di aver fatto la scelta giusta. Si tratta di un’evidenza statistica in cui solo il 10% dei fondi a gestione attiva riesce a battere il proprio benchmark di riferimento, ma purtroppo sapremo quali saranno stati i migliori fondi solo quando la storia sarà già stata scritta. Vediamo insieme quali sono le principali regole per investire.
Le 10 regole per costruire un buon investimento:
1. Aver definito un piano di investimento o più piani di investimento a cui far corrispondere il giusto portafoglio titoli per profilo di rischio, volatilità e orizzonte temporale;
2. Rispettare il piano di investimento, altrimenti è come partire per un lungo viaggio credendo che splendi sempre il sole e di avere sempre il vento a favore mentre già sappiamo che così non sarà;
3. Avere il giusto tempo a disposizione, ad esempio per portafogli con percentuali di azionario superiori al 50%, deve essere almeno decennale;
4. Costruire la parte core del portafoglio con strumenti a basso costo a gestione passiva e quindi privi del rischio gestorio;
5. Essere severi nella selezione di fondi a gestione attiva. Se devo pagare un gestore questi deve essere in grado di portare valore aggiunto. Altrimenti facciamo guadagnare solo la banca e carichiamo il portafoglio di rischio cattivo;
6. Dobbiamo essere consapevoli che il mercato fa il suo mestiere, sale e scende. Ma nel lungo periodo sale sempre così come la crescita e lo sviluppo economico mondiale. Si tratta di rischio buono ed è ciò che ci farà ottenere il giusto premio: il rendimento;
7. Ripulire il nostro portafoglio da tutti quei strumenti finanziari poco comprensibili o poco trasparenti o inefficienti, troppo costosi o rischiosi come: certificati, polizze unit linked, polizze index linked, polizze vita di risparmio e in alcuni casi anche di PIP, FIP Fondi Pensione, conti deposito, concentrazione su singoli titoli, private equity e private debt e anche fondi comuni se questi sono eccessivamente presenti e di una sola società di gestione;
8. Avere al proprio fianco un consulente di fiducia di lunga esperienza e che quindi abbia già vissuto le crisi degli ultimi decenni (perché un conto averle studiate sui libri, ben diverso è aver vissuto in prima persona i passati violenti ribassi di mercato), che ci possa accompagnare nel nostro viaggio finanziario sostenendoci nei movimenti di mercato ribassisti così come nei momenti di euforia. Perché l’ansia emotiva è sempre dietro l’angolo, in modo da non commettere gli errori come hanno fatto ben la metà dei clienti del fondo Magellan.
9. Scegliere possibilmente un consulente finanziario indipendente iscritto all’albo di stato e che quindi non lavora per nessuna banca. Per avere la certezza che la sua consulenza sia totalmente priva di conflitti di interesse. Altrimenti vi ritroverete il portafoglio pieno di prodotti elencati al punto 7.
10. Investire esclusivamente per il tramite di un intermediario autorizzato, meglio se si tratta di una banca di importanza nazionale e con elevati standard di affidabilità e sicurezza;
Avere un bravo gestore non basta, ma anche evitare il fai da te, perché come diceva Peter Lynch: “Investire senza aver fatto ricerche è come giocare a poker senza guardare le carte”