17 Ott 2020

Polizze vita multiramo, meglio perderle che trovarle

Il tasso di risparmio delle famiglie italiane è cresciuto dal 10% al 16% a causa del Covid. In parte è dovuto ad un atteggiamento prudenziale per il futuro in momenti di incertezza come quelli attuali, ma anche dalle minori occasioni di consumo a causa del lockdown.

In questo contesto si moltiplicano le offerte di prodotti finanziari e in particolare le polizze multiramo. Sono polizze ibride che investono in parte in gestioni separate con un profilo di investimento più conservativo e in parte in fondi di investimento diversificati.

Nel 2020 in questi prodotti sono confluiti circa 20 miliardi di euro e la motivazione è molto semplice, basta farsi un giro per banche e reti di promotori per verificare che questo prodotto è quasi sempre inserito nella lista dei consigli per gli acquisti.

Come si può vedere dalla tabella i fondi assicurativi hanno rendimenti molto diversi fra loro, si passa da un +45,46% di un fondo settoriale della compagnia Darta (collocato da Allianz) ad un -44,17% ad un altro fondo azionario con esposizione geografica definita che per pura combinazione gestito sempre dalla stessa compagnia.

A tutti sarebbe piaciuto aver investito sul miglior fondo, il problema è poterlo sapere in anticipo ma il dono di prevedere il futuro non è di questo mondo. Proprio per questo le polizze multiramo al proprio interno diversificano su un paniere molto diversificato di fondi, quindi ciò che conta veramente è il dato medio.

Come si può vedere dalla tabella, il ritorno medio negli ultimi 12 mesi è stato negativo per tutti i comparti, con perdite che arrivano ad oltre il 4% su un paniere di 4212 fondi di 75 compagnie assicurative.

Ma l’aspetto più importante è che a queste performance vanno aggiunti i caricamenti, ovvero i costi assicurativi di gestione, collocamento e distribuzione della polizza che variano anche di molto a seconda del tempo di permanenza del risparmiatore nell’investimento. Tali percentuali sono diverse da prodotto a prodotto con valori di costo generalmente compresi tra il 2% e il 6% all’anno.  (Tali percentuali sono rilevabili nel KID (Key Information Document) ovvero il documento sintetico dove è possibile rilevare le informazioni chiave per dare la possibilità all’investitore di avere una visione più chiara).

Se andiamo a sommare le performance negative alle voci di costo, il conto della serva è presto fatto: risultati di gestione che possono arrivare a consolidare una perdita anche del 10% in un solo anno. Mentre le compagnie hanno in ogni caso portato a casa un margine provvigionale decisamente elevato.

Purtroppo per disinvestire da questi prodotti in molti casi bisogna sostenere costosi tunnel di uscita che disincentivano il cliente a liquidare la propria posizione. Ma se si fanno i conti tra commissioni di rimborso ed oneri di gestione ci si rende conto che quasi sempre è meglio liquidare immediatamente il prodotto e allocare i propri risparmi su strumenti decisamente meno costosi, più flessibili e più efficienti.

Il mio suggerimento è sempre lo stesso, affidarsi ad un consulente di fiducia ma che non sia pagato da una compagnia assicurativa o dalla banca collocatrice del prodotto. Perché il consiglio potrebbe non essere così disinteressato e di conseguenza costare molto caro.

Ultimi articoli finanziari

Con il trading online in CFD tre clienti su quattro perdono soldi

Premessa: Post breve Svolgimento: Come dice la pubblicità, BATTI IL FERRO FINCHE’ E’ CALDO. Tra le piattaforme più famose troviamo Leggi tutto

Deutsche Bank campagna porta i tuoi investimenti e fai +1%, caratteristiche e opinioni

In questo primo periodo dell'anno il gruppo Deutsche Bank ha lanciato una campagna pubblicitaria che prevede un premio a tutti Leggi tutto

moneyfarm miglior consulente finanziario indipendente
Moneyfarm miglior servizio di consulenza finanziaria indipendente, ma è davvero così?

Si vede spesso in televisione e su tutti i media la pubblicità che promuove Moneyfarm quale consulente finanziario indipendente a Leggi tutto

SCEGLIERE IL FAI DA TE O PAGARE UN CONSULENTE FINANZIARIO?

TEMPO LIBERO, BENESSERE, FELICITA': è per questo che i clienti pagano noi Consulenti Finanziari? Si può valutare come si comporterebbe Leggi tutto

Change is good di Fineco, lo spot tra polemiche e opportunità

Change is good di Fineco, lo spot tra polemiche e opportunità per i clienti L'ultima campagna pubblicitaria di Fineco, con Leggi tutto

Real Estate, il nuovo fondo immobiliare di Generali al via

Il progetto è stato tenuto nel cassetto per un anno, ma nell’ultimo periodo c’è stata un’accelerazione sull’avvio del fondo immobiliare Leggi tutto

Pensioni-gioco d'azzardo
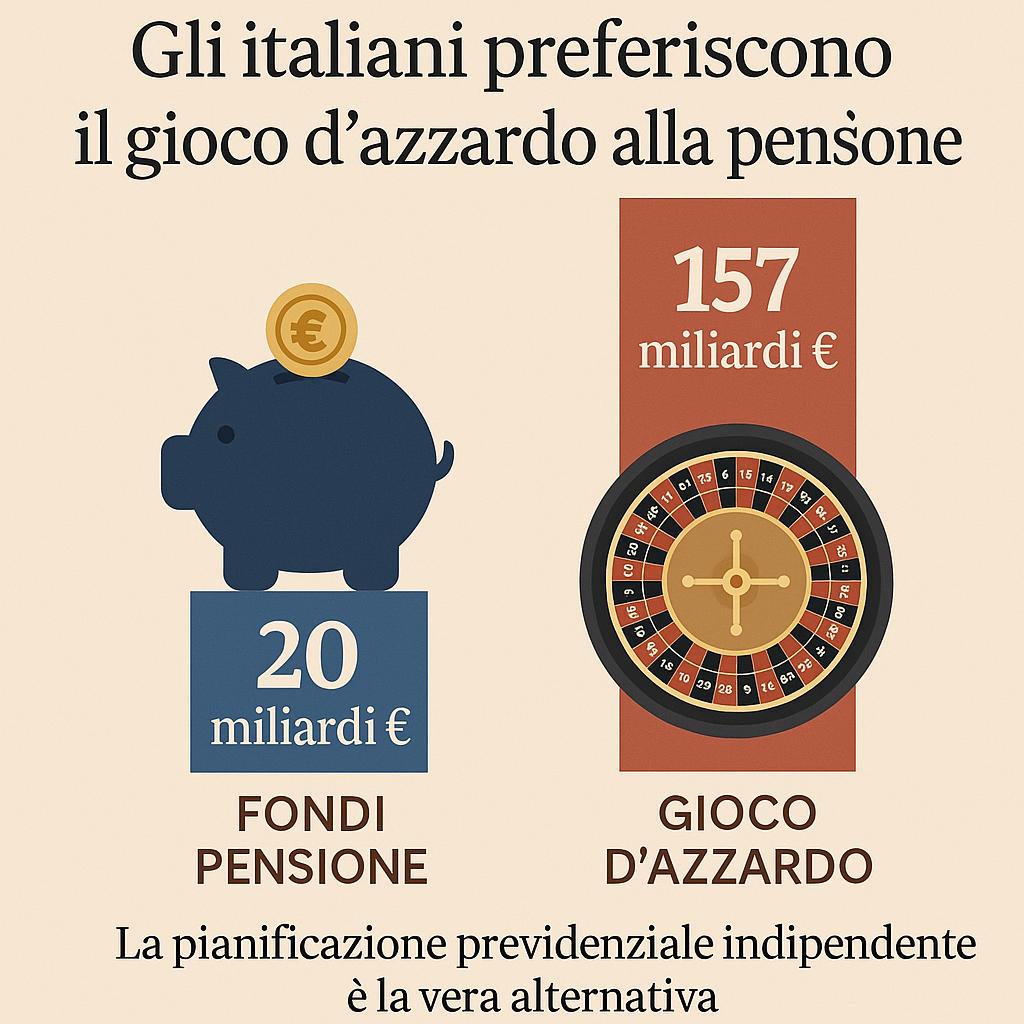
Gli italiani preferiscono il gioco d’azzardo alla pensione

Negli ultimi decenni, il sistema pensionistico italiano ha perso gran parte della sua credibilità. Normative in continua evoluzione, decisioni prese Leggi tutto

Accedere ai fondi delle classi istituzionali (o quasi) da oggi si può!

Fondi retail alle condizioni dei fondi di categoria istituzionale Alzi la mano chi non ha mai chiesto alla propria banca Leggi tutto

Extraprofitti bancari: il vero motore è l’analfabetismo finanziario degli italiani

Extraprofitti bancari: il vero motore è l’analfabetismo finanziario degli italiani I primi sei istituti di credito italiani – in ordine Leggi tutto

Ray Dalio tradisce se stesso e da gennaio perde il 22%

Il noto imprenditore statunitense oramai 70 enne, fondatore di Bridgewater Associates, il più grande hedgefund del mondo è anche conosciuto per avere Leggi tutto

Quotazione dell’oro -25% da 7 anni

Quotazione dell’oro -25% da 7 anni. Alcune considerazioni: L’oro è il bene rifugio per eccellenza e non subirà mai fallimenti Leggi tutto

inverse correlation
Gli investitori retail e il gioco della patata bollente

Ma che fine hanno fatto gli investitori retail? Non se ne parla più. Sono stati delle meteore del mercato azionario Leggi tutto

Buon compleanno MY SUPERPORTFOLIO

Ebbene è già passato un anno da quando ho deciso di pubblicare l’andamento di MY SUPERPORTFOLIO, un investimento efficiente e Leggi tutto

Bond oppure Stock? il mercato fa la lepre e inseguirlo non serve a nulla

BOND, BOND, BOND è questo l'attuale mantra degli investitori che dopo aver visto chiudere i negoziati tra USA e Cina Leggi tutto

pressioni commerciali banche
La cattiva consulenza finanziaria e le pressioni commerciali

Pressioni commerciali nelle banche: perché a pagarne il prezzo sono sia i clienti che i dipendenti Negli ultimi anni il Leggi tutto

RICHIEDI UNA CONSULENZA A UNO DEI PRINCIPALI STUDI INDIPENDENTI ASSOCIATI NAFOP IN ITALIA

Range patrimonio finanziario

Privacy Policy